《2026人工智能+场景化、图谱化智能制造发展蓝皮书》电子版限免下载
2026-07-31 09:51:31 来源:维科网产业研究中心 点击:718
日前,维科网产业研究中心发布《2026人工智能+场景化、图谱化智能制造发展蓝皮书》,该蓝皮书的第一版始于2023年,至今已历四载,蓝皮书紧跟时代脉搏,关注点从技术创新到高端制造、绿色制造,再到场景化、图谱化应用,全面展现我国智能制造发展的历史、现状与前景,深入揭示智能制造全产业链、价值链的构成,尤其在关键细分领域,为我们呈现了一幅“百舸争流、奋楫者先”的生动画面。

智能制造的迅猛发展离不开国家政策的引领。蓝皮书指出,2026年开年,“AI+制造”政策打响“第一枪”,工信部、中央网信办、国家发展改革委等八部门联合重磅发布《“人工智能+制造”专项行动实施意见》,从国家层面,正式启动“人工智能+制造”专项行动,为制造业智能化转型奠定基调、划定路线、制定目标。在《中华人民共和国国民经济和社会发展第十五个五年规划纲要》中,“智能化”作为产业发展规划开篇最先被提及的词汇,成为整个产业规划的纲领性要求。国务院第十一次全体会议更是将“加快发展新一代智能制造”列为“十五五”期间六项牵引性、撬动性强的重点工作之一。
据工信部发布的数据显示,2025年我国智能制造装备产业规模已经达到3.2万亿元以上,意味着我国工业自动化正在步入高速发展阶段。工信部还在6月透露,“智能制造发展有效带动了以工业机器人、增材制造装备、智能检测装备等为代表的新兴产业快速成长,系统集成服务市场超7000亿元,成为制造业规模增长和结构优化的发力点。”
蓝皮书从工业控制、工业互联网、工业视觉、机器人、工业软件、工业云应用、工业信息安全等七大子领域对智能制造进行了拆解。
工业控制领域,《蓝皮书》明确指出,当前工业控制市场已进入存量棕地主导阶段:2025年国内自动化市场规模约2800-2831亿元,同比微降1%,增量主要来自新能源、OEM物流等新兴领域的绿地新建产能,而冶金、化工、石化等传统流程工业的需求基本集中于存量产线的技术改造,这与DCS、PLC等核心工控设备15-20年的自然更换周期直接相关;中大型PLC国产化率仅约18.8%,汽车主线、半导体Fab等高端阵地仍被西门子、罗克韦尔、三菱、施耐德合计占据约81%份额,未来3年200万套工业软件、80万台套工业操作系统的更新换代,将成为工业控制市场增长的核心确定性来源。
工业互联网领域,《蓝皮书》锚定工信部《推动工业互联网平台高质量发展行动方案(2026-2028年)》硬指标:到2028年,国内有影响力的工业互联网平台将超过450家,重点平台工业设备连接数突破1.2亿台(套),工业互联网平台普及率达55%以上;当前340余家平台功能趋同、OT/IT数据孤岛尚未根本解决的背景下,纯连接型平台将逐步退出工业互联网市场,具备垂直行业工艺包交付能力、可实现工业互联网数据增值的一体化服务商将成为竞争核心。
工业视觉领域,《蓝皮书》数据显示,2025年我国机器视觉市场规模突破210亿元,同比增长14%,2024-2028年复合增长率约20%;其中3D视觉细分赛道增速显著高于行业均值,将从2024年的28.15亿元增长至2028年的70亿元,复合增长率达25.7%。当前2D相机市场集中度较高,海康机器人、华睿科技合计占据超70%份额,但高端3D视觉仍由基恩士、康耐视等外资厂商主导;未来行业将加速出清,仅具备硬件集成能力的厂商将逐步退出工业控制市场,拥有自研算法平台、可提供软硬一体交钥匙解决方案的工业控制企业将占据主导地位。
机器人及系统集成领域,《蓝皮书》披露,2025年我国工业机器人产量达77.3万套,同比增长28%,连续12年位居全球最大应用市场;全年出口增速达48.7%,出口量首次超过进口量,骨干整机企业自主化配套率超80%。但行业盈利结构分化显著:埃斯顿等头部工业控制企业机器人业务毛利率约32.8%,而二线厂商受同质化价格战挤压,本体毛利率已降至15%-25%区间。人形机器人赛道呈现“高热度、低落地”特征,国内相关具身智能企业超230家,2026年出货量预测区间为2.8万-6.25万台,头部工业控制企业已锚定十万台级产能目标,智源研究院研判该赛道即将迎来出清期。技术落地层面,工业机器人正从“单点设备替代”向“产线级OT子系统”升级,协作机器人、具备调度系统与WMS/MES对接能力的AMR/AGV成为增长核心,海外市场成为第二增长曲线,具备本地化交付与备件服务能力的工业控制企业将获得溢价空间。
工业软件领域,《蓝皮书》披露,2025年我国工业软件产品收入达3330亿元,同比增长9.7%,但国产化率呈明显的阶梯式分布:经营管理类ERP国产化率约70%,生产控制类MES/SCADA国产化率约28%-50%,而研发设计类软件整体国产化率仅12%–18%,其中高端CAE国产化率不足10%,EDA工具进口依赖度高达97%。未来3年,伴随央国企及关键基础设施领域200万套工业软件更新换代窗口开启,国产替代将从外围应用层向内核层深度攻坚,具备自主几何内核、多物理场求解器及行业机理模型的工业控制企业将获得核心市场准入资格。
工业云应用领域,《蓝皮书》数据显示,2025年我国工业云应用市场规模约770亿元,增速超30%,但CR5仅约33.8%,行业呈现“连接能力过剩、高壁垒资产稀缺”的特征。未来政策导向明确:到2027年中小企业上云率将超过40%,到2028年工业互联网平台普及率不低于55%,重点平台设备连接数突破1.2亿台(套);头部制造企业将普遍采用“核心工艺数据本地私有云部署、非敏感供应链数据公有云协同”的混合架构,中企出海将倒逼工业云服务商在东南亚、中东等地区布局本地化节点以满足工业互联网数据驻留合规要求。
工业信息安全领域,《蓝皮书》数据显示,2025年我国工业网络安全市场规模约120亿元,同比增速达25%,远高于信息安全行业整体6.7%的增速。当前勒索病毒攻击已从“窃取数据”转向“逼停产线”,关基运营者需常态化开展“断网孤岛模式”演练,工业互联网确保极端情况下核心生产业务的连续性;未来工业安全的核心竞争力将从单一的边界防护硬件,转向包含工控协议深度解析、AI增强检测、托管安全服务(MSS)在内的全栈运营能力,工业互联网具备规则库迭代、日志可信归档与联动封堵能力的厂商将占据主要工业控制市场份额。
总体来看,《蓝皮书》研判,我国智能制造已进入从“规模扩张”向“质效提升”转型的关键期,核心工业控制逻辑从“设备连接数量比拼”转向“数据价值深度挖掘”,从“单点产品替代”转向“全栈自主可控”,从“一次性设备销售”转向“全生命周期服务运营”。200万套工业软件更新、1.2亿台工业控制设备云端互联、55%平台普及率三大硬指标,既是未来3年产业发展的确定性锚点,也是我国构建自主可控智能制造体系、培育新质生产力的核心抓手,将为全球工业变革提供可复制的中国范式。
声明:转载此文是出于传递更多信息之目的。若有来源标注错误或侵犯了您的合法权益,请与我们联系,我们将及时更正、删除,谢谢。

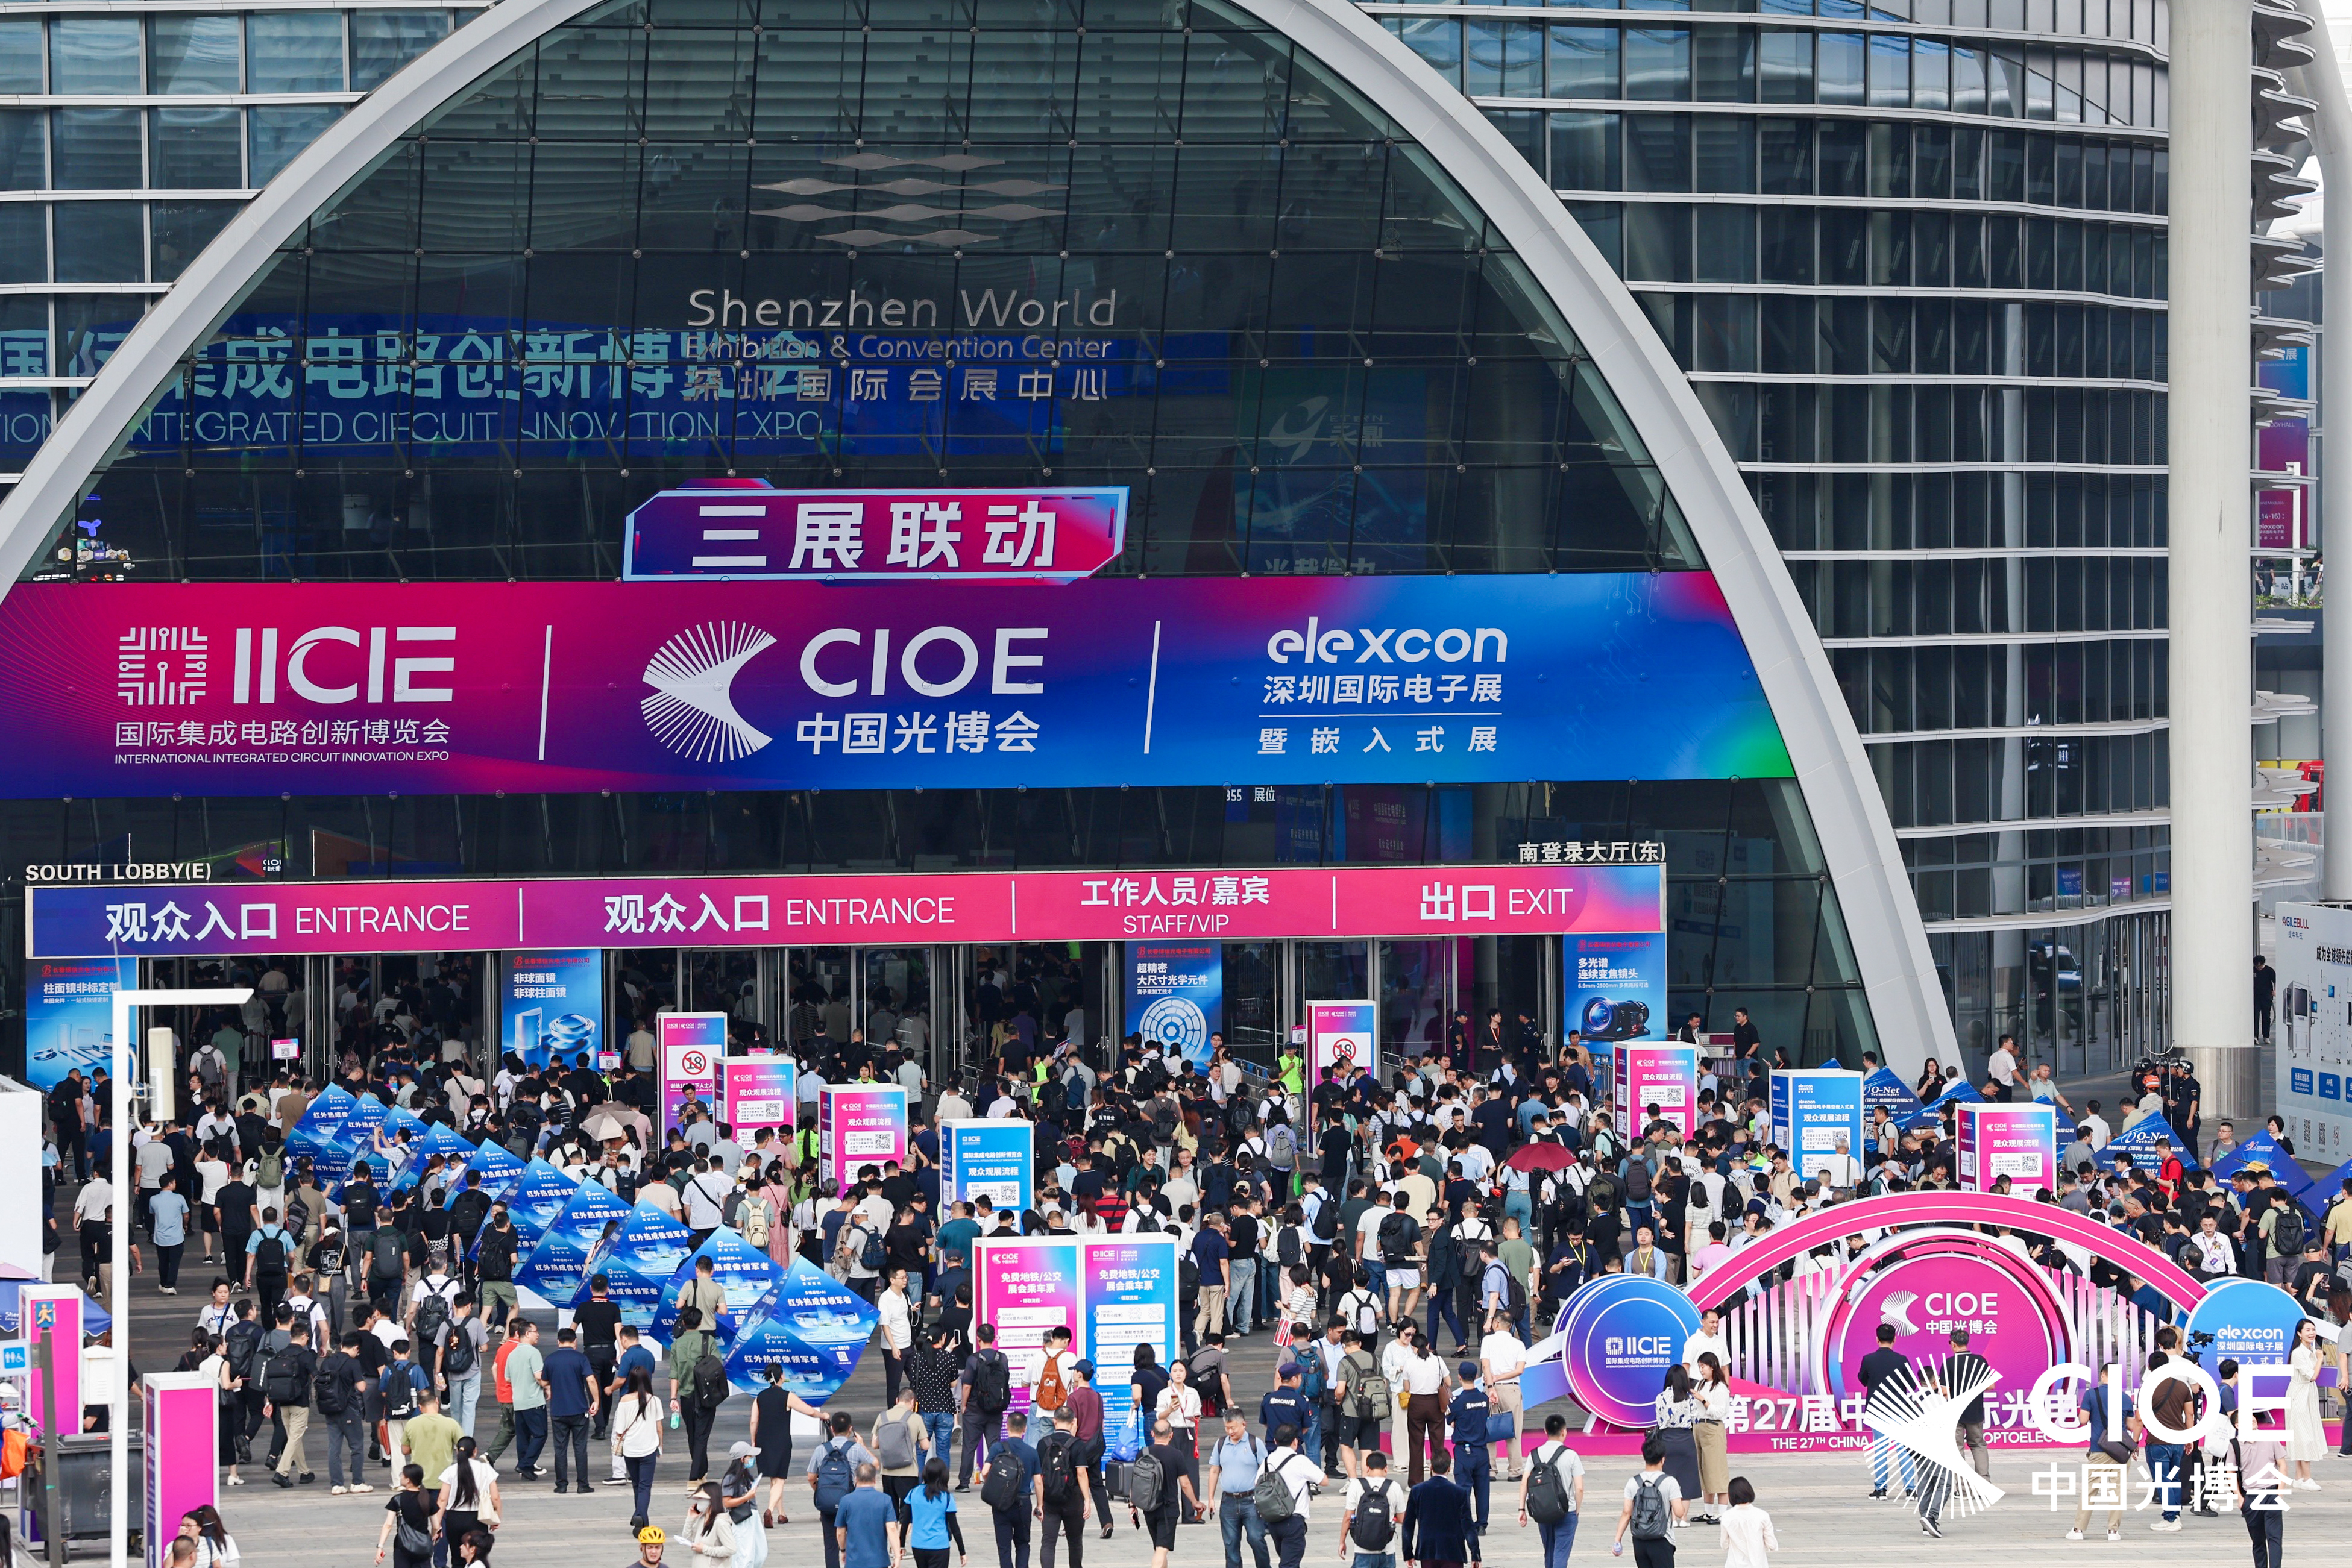
第27届中国国际光电博览会(CIOE中国光博会)于9月9日在深圳盛大启幕。作为全球顶级光电行业盛会,本届CIOE汇聚数千家产业链企业,集中展示光电领域前沿技术成果。
本文以中科视界(广东)工业技术有限公司研发的两种演进路线为研究对象:首先,针对存量市场提出“主动式柔性导正技术(AFA)”;其次,重点剖析了颠覆性的“空中视觉(AirVision)”全无介质直线检测架构。

瑞盟科技重磅发布MSN14827:一款低功耗双驱动IO-Link设备收发器,符合PHY2标准,支持COM1~COM3三档速率,9V~30V宽压输入,集成双驱动、5V/3.3V LDO及LED驱动,为工业传感器与工厂自动化提供高性价比方案。

全新的SPE标准大大简化了面向数字AI服务与智能工厂的工业物联网网络构建过程。单对以太网(SPE)已在汽车、自动化及物联网行业得到了充分验证。

第25届深圳国际小电机及电机工业、磁性材料展览会于2027.6.30-7.2在深圳国际会展中心举行。

人工智能正在重塑全球创新格局,在加速发展进程的同时提升产品品质与运营效率。人工智能在2026年TE工业技术指数中占据主导地位,该年度报告系统评估企业如何管理关键创新。
第一时间获取电子制造行业新鲜资讯和深度商业分析,请在微信公众账号中搜索“哔哥哔特商务网”或者“big-bit”,或用手机扫描左方二维码,即可获得哔哥哔特每日精华内容推送和最优搜索体验,并参与活动!
发表评论
 订阅号
 服务号
 视频号
 抖音号
哔哥哔特商务网
重视商业和技术性活动在推动行业服务工作方面
的重要作用,并与相关行业组织密切合作关系。